
家計簿を続けず支出を把握する方法|明細と記録でお金の流れを見える化
この記事はPRを含みます
当サイトではアフィリエイトプログラムを利用して商品の紹介を行なっております。
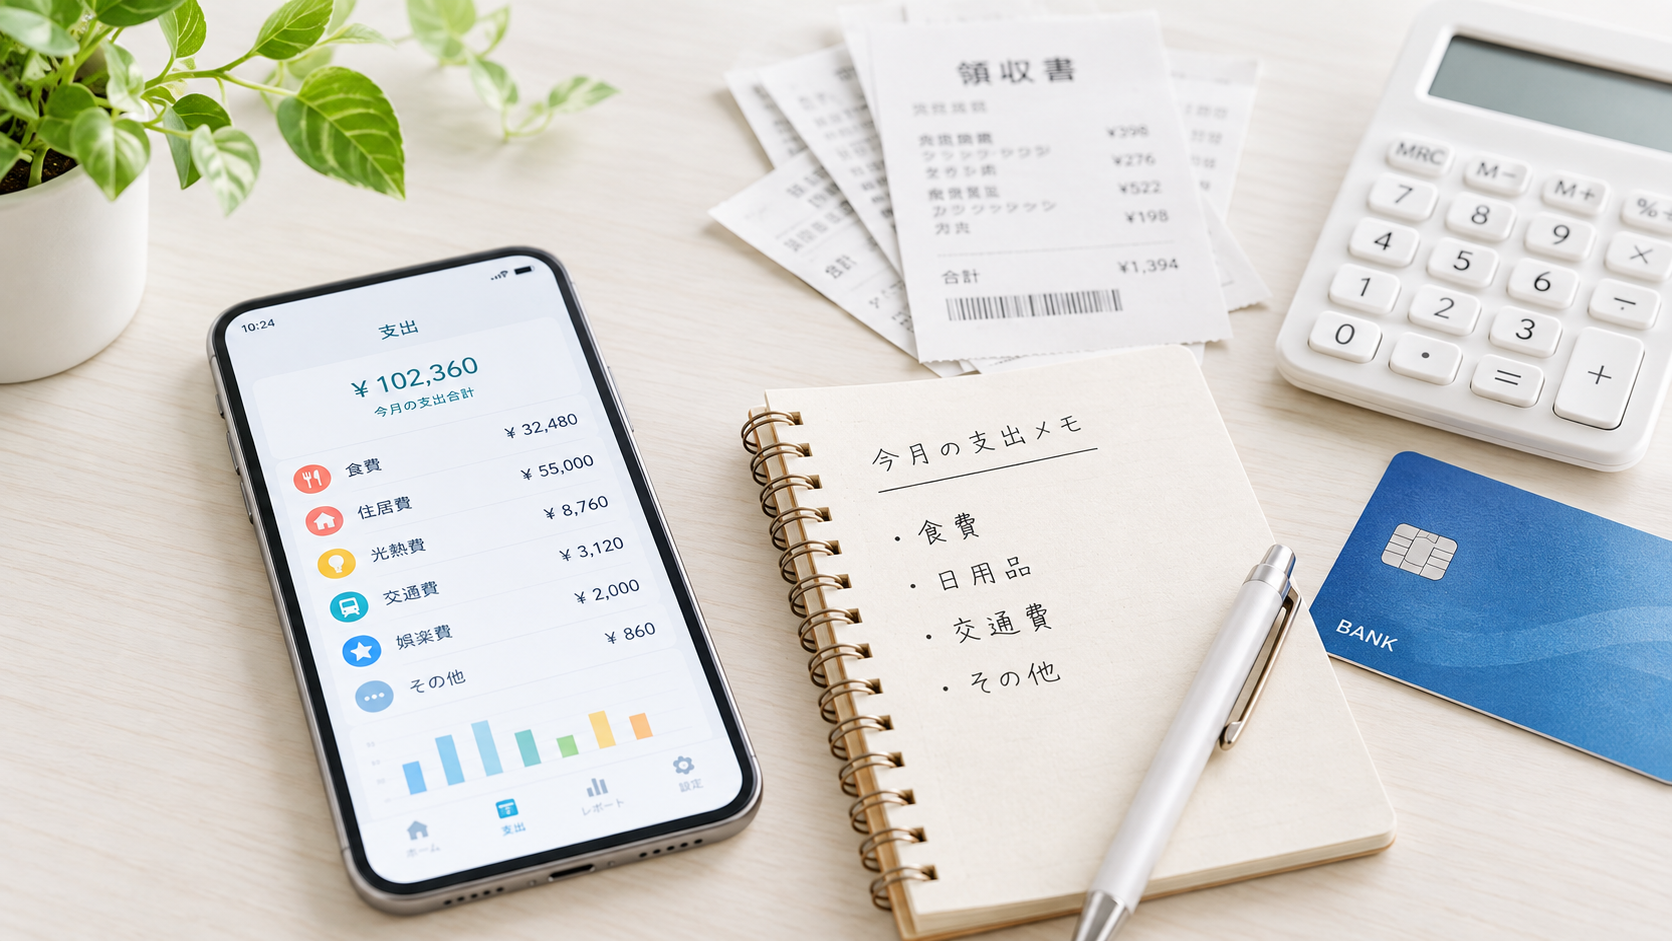
毎月の支出を把握したいと思っても、家計簿を毎日つけるのは面倒に感じることがあります。レシートを集めたり、購入した商品を一つずつ入力したりする作業が負担になり、途中でやめてしまう人もいるでしょう。
しかし、家計の支出を把握するために、必ずしも細かい家計簿をつける必要はありません。
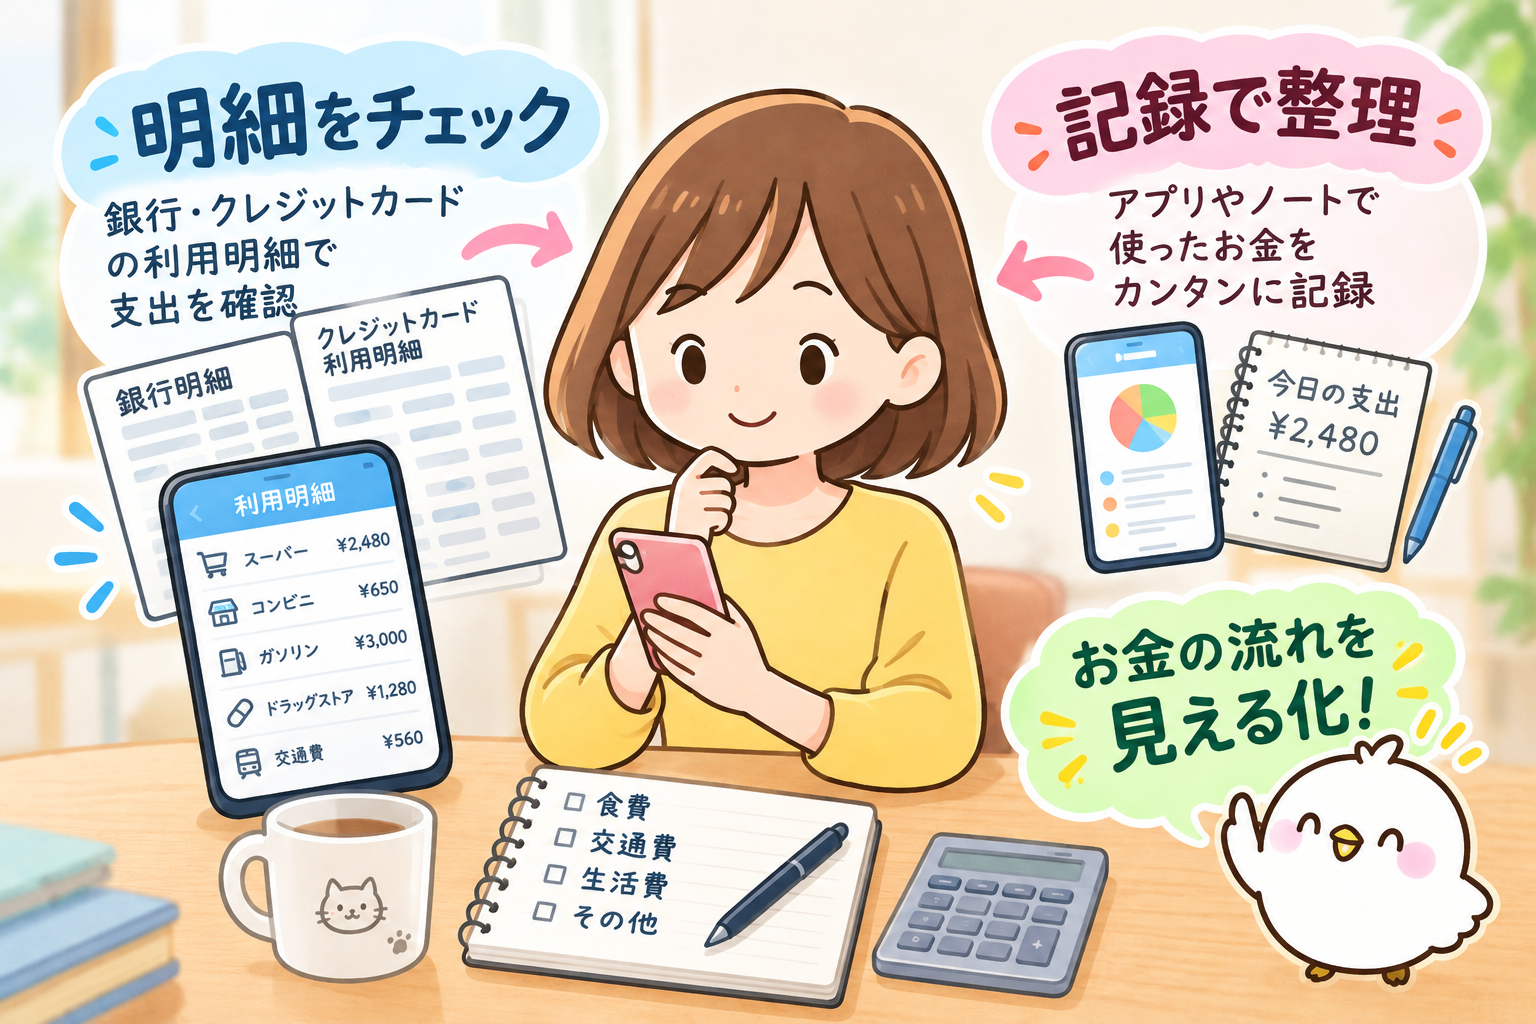
銀行口座の入出金明細やクレジットカードの利用明細、スマートフォンのメモなどを活用すれば、手間を抑えながらお金の流れを確認できます。
この記事では、家計簿を続けるのが苦手な人に向けて、無理なく支出を把握する方法と、確認しておきたいポイントを紹介します。
家計簿をつけなくても支出は把握できる
家計管理で大切なのは、すべての買い物を細かく記録することではなく、毎月いくら入ってきて、何にいくら使っているのかを知ることです。
例えば、次の4項目を把握するだけでも、家計の全体像が見えやすくなります。
- 毎月の収入
- 家賃や通信費などの固定費
- 食費や日用品費などの変動費
- 貯蓄や翌月に残るお金
最初から完璧な管理を目指す必要はありません。まずは、現在の支出を大まかに把握するところから始めましょう。
家計簿を続けずに支出を把握する5つの方法
1.銀行口座の入出金明細を確認する
給与や年金などの収入が銀行口座に振り込まれる場合は、口座の入出金明細を確認してみましょう。
家賃、公共料金、保険料、通信費などが口座から引き落とされていれば、毎月の支出を確認する手がかりになります。
インターネットバンキングや銀行の公式アプリで明細を確認できる場合もあります。
ただし、口座からの引き出しがすべて支出とは限りません。現金を引き出した場合は、そのお金を何に使ったのかを別に考える必要があります。
2.クレジットカードや電子マネーの利用履歴を見る
クレジットカードや電子マネーを利用している場合は、利用明細や履歴を確認する方法もあります。
購入日、利用店舗、金額などが記録されているため、何にお金を使ったのかを振り返りやすくなります。
例えば、次のような項目に分けると、支出の傾向が分かりやすくなります。
- 食費
- 日用品費
- 交通費
- 娯楽費
- その他
分類に迷う場合は、最初から細かく分けなくても構いません。まずは食費、生活費、その他の3種類程度から始めてもよいでしょう。
なお、カードの利用額と銀行口座からの引き落とし額を両方とも支出として合計すると、二重計上になることがあります。家計全体の支出を計算するときは、同じ買い物を2回数えないように注意しましょう。
3.現金で使った金額だけメモする
現金での買い物は、銀行口座やクレジットカードの明細だけでは把握できません。
そのため、現金で支払った分だけ、スマートフォンのメモなどに記録しておく方法があります。
例えば、次のような簡単な記録で十分です。
- 食費:500円
- 日用品:300円
- 交通費:200円
店名や購入した商品をすべて書く必要はありません。金額と大まかな用途だけを記録すれば、あとから振り返るときに役立ちます。
毎回入力するのが面倒な場合は、レシートを保管しておき、週末にまとめて確認する方法もあります。
4.週に1回、5分だけ支出を確認する
毎日家計簿をつける代わりに、週に1回だけ支出を確認する方法もおすすめです。
確認する内容は、次の3つです。
- 今週はいくら使ったか
- 何に多くのお金を使ったか
- 来週に予定している大きな支出はあるか
最初から1円単位で計算する必要はありません。大まかな金額でも、支出の傾向をつかむことはできます。
例えば、食費がいつもより多かった場合は、外食が増えたのか、まとめ買いをしたのかを振り返ります。
使いすぎたと感じても、自分を責める必要はありません。原因が分かれば、次の週にできる工夫を考えやすくなります。
5.月末に収入と支出の差を確認する
月末には、1か月分の収入と支出を確認しましょう。
収入 − 支出 = 残ったお金
例えば、1か月の収入が12万円で、支出が11万円だった場合、差額は1万円です。
ただし、実際の家計では、口座間の資金移動やクレジットカードの引き落としなどを整理してから計算する必要があります。
差額がプラスなら、貯蓄に回せる金額があるかを確認できます。反対にマイナスなら、どの支出が増えたのかを調べるきっかけになります。
毎月の差額を記録しておけば、家計が改善しているかどうかも確認しやすくなります。
支出を把握するときに気をつけたいポイント
固定費と変動費を分ける
支出を確認するときは、固定費と変動費を分けて考えると整理しやすくなります。
固定費は、毎月ほぼ決まって発生する支出です。
- 家賃
- 通信費
- 保険料
- 定額サービスの料金
変動費は、月によって金額が変わりやすい支出です。
- 食費
- 日用品費
- 交通費
- 娯楽費
固定費と変動費を分けることで、毎月必ず必要になる金額と、使い方によって変わる金額を区別できます。
固定費の見直しについては、契約内容を確認し、必要に応じて個別に検討するとよいでしょう。
現金の使途を忘れないようにする
銀行口座から現金を引き出した場合、引き出した時点では、まだ何に使ったのか分かりません。
その後、食費や日用品費などに使った金額を把握できなければ、実際の支出が不明確になります。
現金を使うことが多い人は、引き出した金額と手元に残っている金額をときどき確認すると、使途不明のお金を減らしやすくなります。
支出管理アプリは必要に応じて使う
支出管理アプリを利用すると、支出の分類や集計を簡単にできる場合があります。
ただし、アプリを導入すること自体が目的にならないようにしましょう。
銀行口座やカードとの連携に抵抗がある場合は、手入力やスマートフォンのメモだけでも管理できます。
アプリを使う場合は、利用料金、連携できる金融機関、個人情報の取り扱いなどを確認してから選ぶことが大切です。
家計簿を続けるのが苦手な人向けチェックリスト
まずは、できることから始めてみましょう。
- 銀行口座の入出金明細を確認する
- クレジットカードや電子マネーの利用履歴を見る
- 現金で使った金額を簡単にメモする
- 週に1回、支出を振り返る
- 月末に収入と支出の差を確認する
- 固定費と変動費を分けて考える
- 同じ支出を二重に数えないようにする
すべてを一度に実践する必要はありません。まずは銀行口座やカードの明細を見ることから始め、慣れてきたら現金の記録などを追加していくとよいでしょう。
まとめ|完璧な家計簿よりも無理なく続けられる方法を
家計簿を毎日つけるのが苦手でも、支出を把握する方法はあります。
銀行口座の入出金明細、クレジットカードや電子マネーの利用履歴、現金の簡単なメモなどを活用すれば、細かな家計簿をつけなくてもお金の流れを確認できます。
大切なのは、すべての支出を完璧に記録することではなく、収入と支出のバランスを知り、必要に応じて使い方を見直すことです。
まずは週に1回、5分程度の確認から始めてみましょう。自分に合った方法を見つければ、無理なく家計を管理しやすくなります。